Собственник B2B-компании растит отдел продаж и ждёт, что прибыль пойдёт вслед за выручкой. Она идёт быстрее, причём в обе стороны. Разбираю, как посчитать операционный рычаг и почему найм менеджеров на оклад может развернуть его против вас.
Операционный рычаг (операционный леверидж) - это показатель того, во сколько раз операционная прибыль меняется сильнее выручки. Он возникает из-за постоянных расходов: оклады и аренду компания платит при любом объёме продаж. При силе рычага 3 рост выручки на 10% даёт +30% операционной прибыли, а падение выручки на 10% срезает прибыль на те же 30%.
Сила рычага равна маржинальному доходу, делённому на операционную прибыль. В условном примере B2B-компании она равна 3, поэтому +10% продаж дают собственнику +30% прибыли. Тот же механизм превращает -10% выручки в -30% прибыли. Чем больше в отделе продаж окладов и чем ближе компания к нулевой прибыли, тем сильнее качает.
Что такое операционный рычаг простыми словами?
Операционный рычаг простыми словами - это множитель между выручкой и прибылью. Он показывает чувствительность прибыли к продажам: при силе рычага 3 каждый процент изменения выручки превращается в три процента изменения операционной прибыли. Причина в постоянных расходах: они не растут вместе с продажами и не уменьшаются, когда продажи падают.
Представьте отдел продаж на окладах и офис, арендованный на год. Эти расходы одинаковы и в месяц, когда менеджеры закрыли много сделок, и в месяц, когда почти ничего не закрыли. В удачный месяц выручка выросла, расходы на команду остались прежними, и почти вся дополнительная маржа ушла в прибыль. В неудачный месяц работает та же логика, только в минус: маржи меньше, а зарплаты и аренду всё равно надо платить. Собственник видит странные скачки прибыли, хотя продажи менялись умеренно.
Что показывает операционный рычаг собственнику?
Операционный леверидж показывает потенциал роста прибыли и риск одновременно. Высокий рычаг даёт заметный прирост прибыли при росте продаж, но фиксированные затраты остаются на месте, когда продажи снижаются, и риск убытков растёт вместе с ним (investfuture). Для собственника, который строит или перестраивает отдел продаж, это главный вопрос перед каждым наймом и каждой новой арендой: насколько сильнее станет качать прибыль, если план провалится. Я держу силу рычага рядом с планом продаж и смотрю на них вместе.
Чем операционный рычаг отличается от финансового?
Финансовый рычаг описывает влияние долга: проценты по кредитам усиливают колебания прибыли собственника. Операционный рычаг описывает структуру расходов, то есть соотношение постоянных и переменных. Эти рычаги складываются: компания с высоким операционным рычагом и кредитами получает двойную волатильность прибыли (101-app).
Как рассчитать операционный рычаг: формула и пример?
Сила операционного рычага считается так: маржинальный доход делим на операционную прибыль. Есть и вторая форма той же формулы: процент изменения прибыли делим на процент изменения выручки. Первая нужна для прогноза до решения, вторая - для проверки по факту за прошедший период. В условном B2B-примере ниже коэффициент операционного рычага равен 3.
Операционный рычаг, формула в четырёх строках:
- маржинальный доход = выручка - переменные расходы;
- операционная прибыль = маржинальный доход - постоянные расходы;
- сила воздействия операционного рычага = маржинальный доход / операционная прибыль;
- эффект операционного рычага, формула по факту = % изменения операционной прибыли / % изменения выручки.
В переменные расходы B2B-компании я бы отнёс всё, что появляется только вместе со сделкой: закупку товара, доставку, проценты менеджерам и комиссии партнёрам. В постоянные - всё, что придётся платить даже при нулевых продажах: оклады РОПа и менеджеров, аренду, CRM и телефонию. Спорные статьи проверяйте одним вопросом: исчезнет ли расход, если в этом месяце не будет ни одной сделки. Исчезнет - расход переменный.
Ниже расчёт на условной компании. Цифры придуманы для примера, свои подставьте из управленческого учёта.
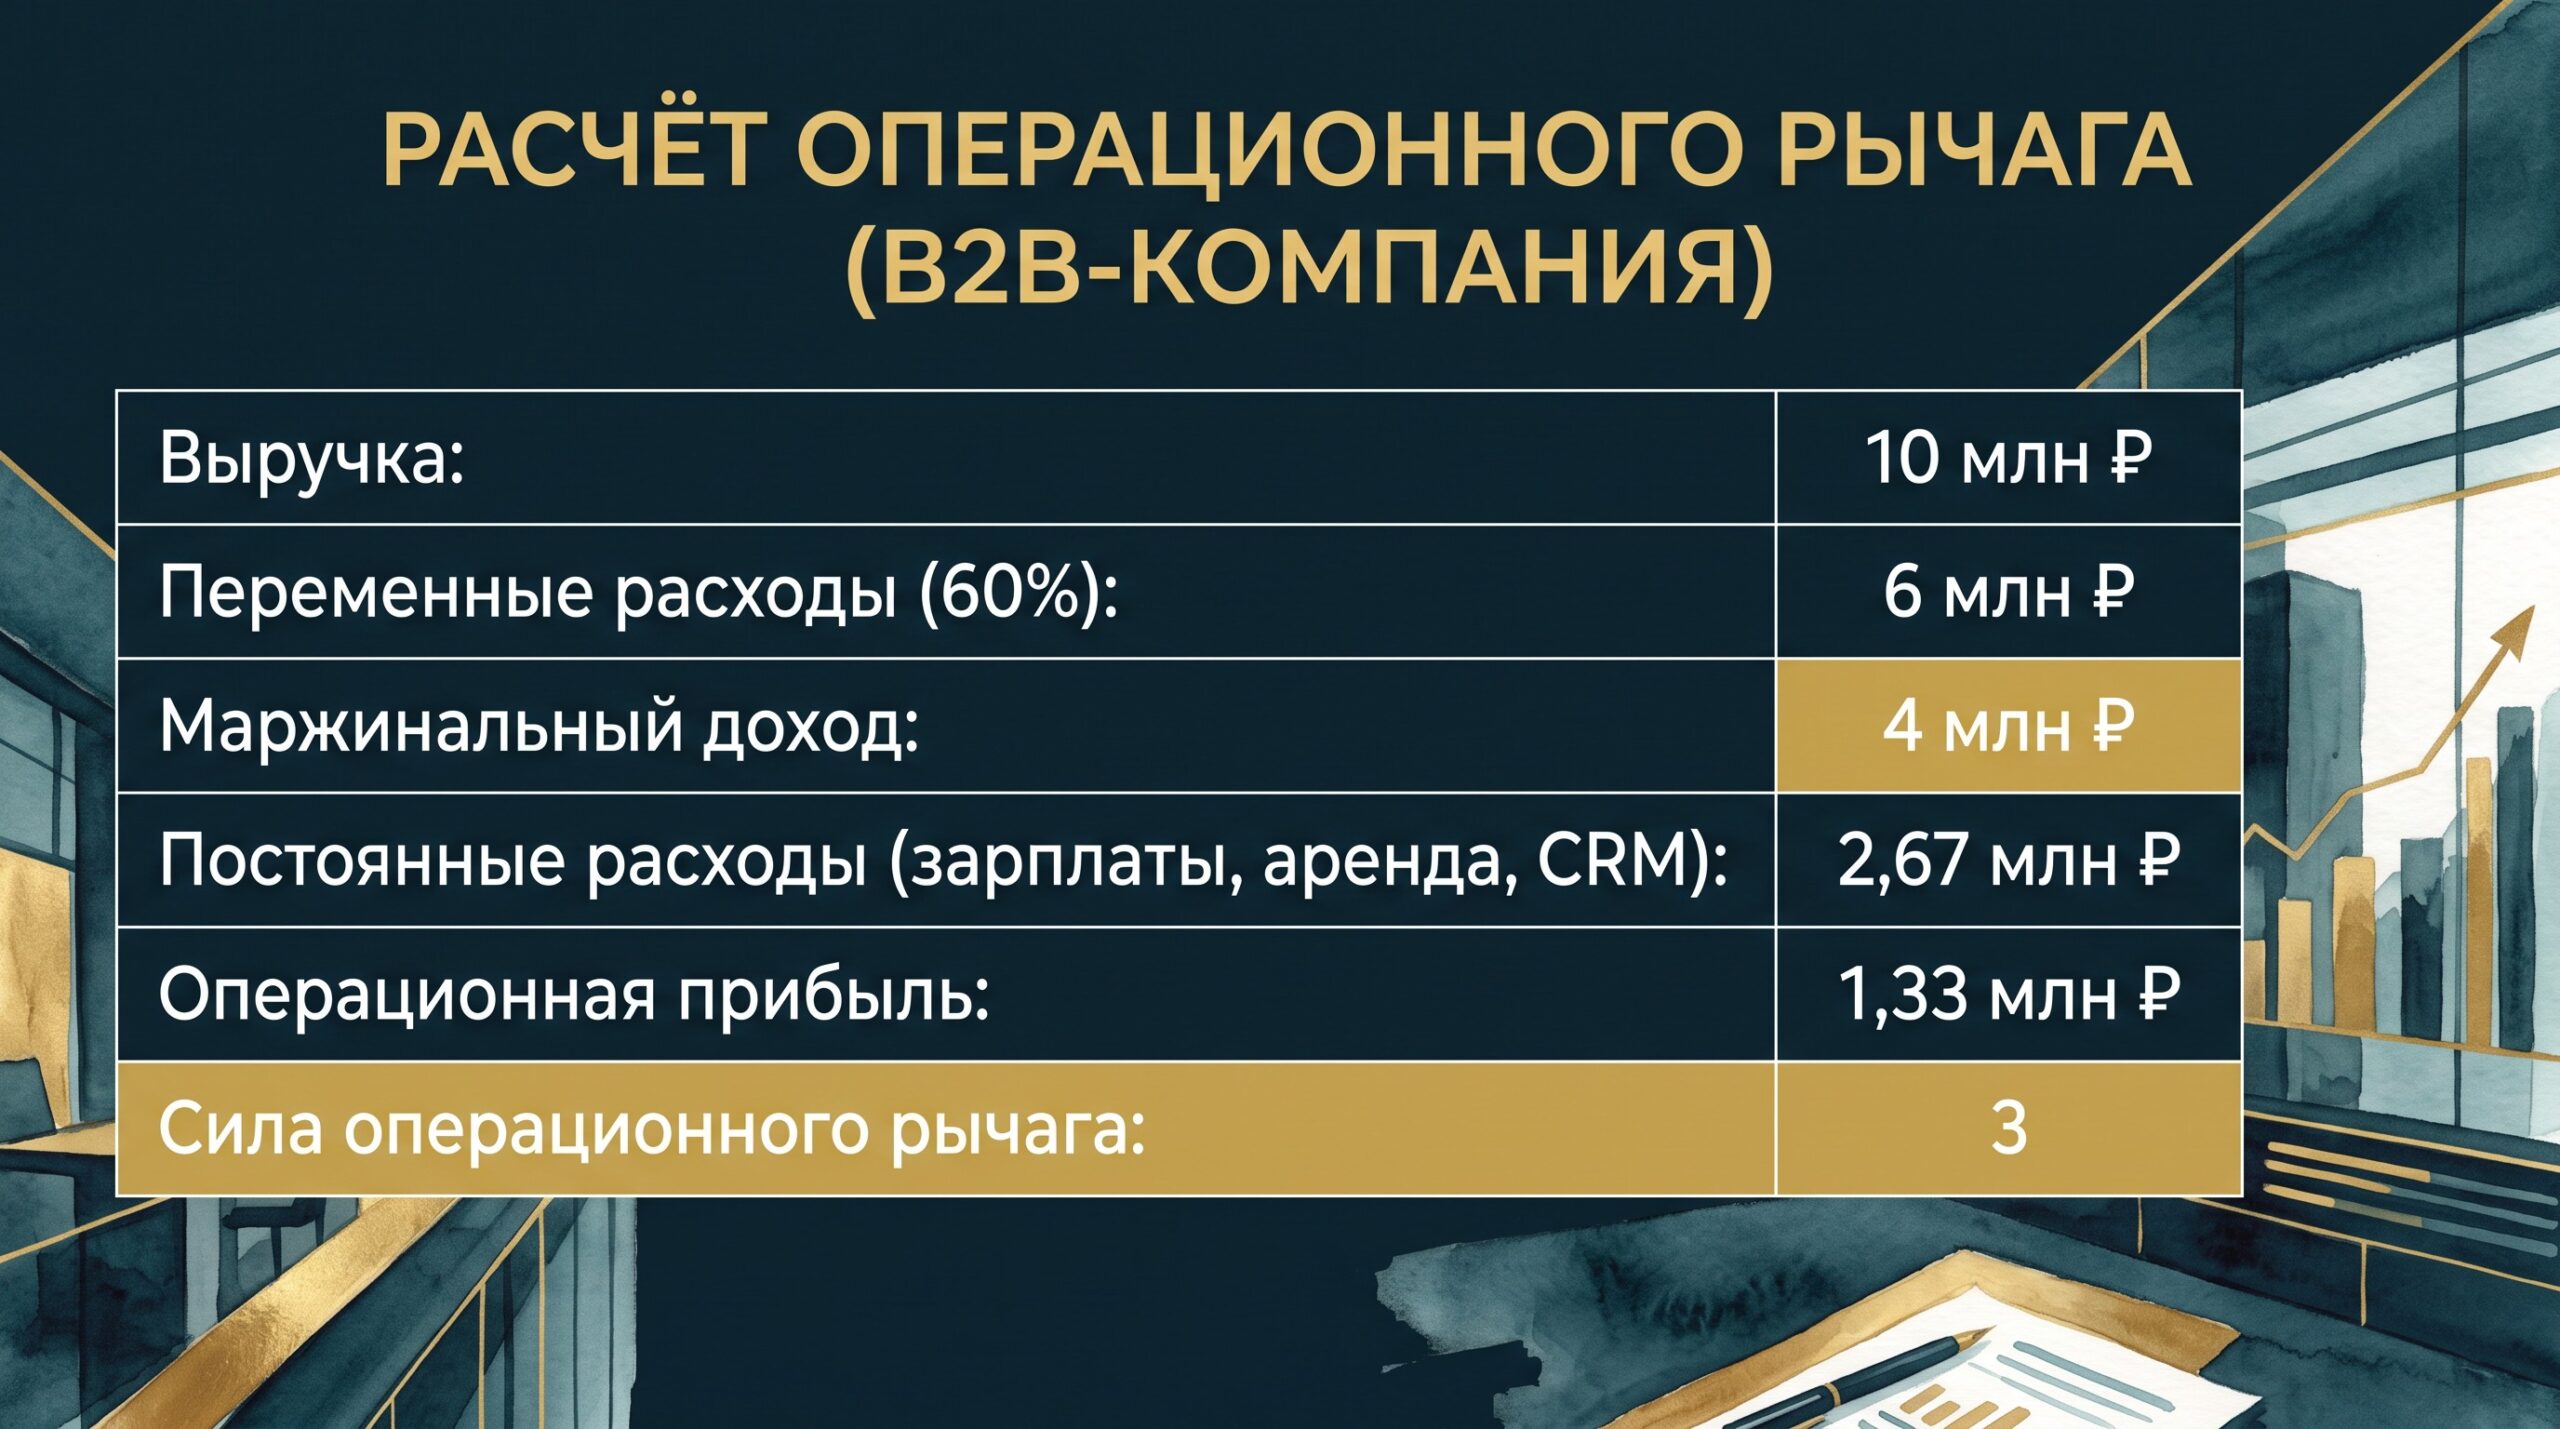
- Выручка и переменные расходыУсловная B2B-компания продала на 10 млн ₽. Переменные расходы составляют 60% выручки, то есть 6 млн ₽.
- Маржинальный доход10 млн ₽ - 6 млн ₽ = 4 млн ₽. Из этих денег покрываются постоянные расходы и складывается прибыль.
- Операционная прибыльПостоянные расходы - 2,67 млн ₽. Прибыль: 4 млн ₽ - 2,67 млн ₽ = 1,33 млн ₽.
- Сила рычага4 млн ₽ / 1,33 млн ₽ = 3. Это уровень операционного рычага компании при текущем объёме продаж.
Число 3 описывает компанию в конкретной точке. Вырастут продажи - сила рычага снизится, потому что прибыль станет больше относительно маржи. Упадут - сила вырастет. Поэтому коэффициент операционного рычага я пересчитываю каждый месяц вместе с планом продаж, а цифру годичной давности для решений не беру.
Почему 10% роста продаж дают собственнику 30% прибыли?
Потому что постоянные расходы уже покрыты. В том же условном примере выручка растёт на 10%, маржинальный доход поднимается с 4 до 4,4 млн ₽, постоянные остаются 2,67 млн ₽, и прибыль вырастает с 1,33 до 1,73 млн ₽. Это +30%: сила рычага 3, умноженная на 10% роста выручки.
Эффект операционного рычага объясняется просто. Пока постоянные расходы не покрыты, маржа уходит на их оплату. После покрытия каждый новый рубль маржи идёт в прибыль целиком. В примере дополнительные 0,4 млн ₽ маржинального дохода полностью стали прибылью, потому что зарплаты и аренда остались прежними.
У расчёта есть условие, которое часто пропускают. Постоянные расходы действительно не выросли: отдел продал больше тем же составом, без новых окладов и без офиса побольше. Если ради роста наняли людей на оклад, новый фонд оплаты съест часть дополнительной маржи, и +30% не получится. Поэтому, прежде чем радоваться росту прибыли, я сверяю строку постоянных расходов за тот же месяц.
И второе: 30% - следствие силы рычага 3, закона здесь нет. При силе 2 те же +10% выручки дадут +20% прибыли. В открытых разборах операционного рычага встречается пример маркетингового агентства: маржинальная прибыль 600 тыс. ₽, постоянные расходы на оклады и сервисы 500 тыс. ₽, операционная прибыль 100 тыс. ₽. Сила рычага там 6, и +10% выручки дают +60% прибыли. Свою цифру можно получить только своим расчётом.
Какие расходы отдела продаж делают рычаг сильнее: оклады, офис, CRM или проценты?
Рычаг усиливают постоянные расходы отдела: оклады РОПа и менеджеров, аренда рабочих мест, CRM, телефония. Процент от сделки и бонус от маржи - переменные расходы, они двигаются вместе с продажами и рычаг ослабляют. Чем выше доля оклада в зарплате отдела, тем сильнее рычаг работает в обе стороны: и на росте, и на падении.
| Статья расходов отдела продаж | Тип расхода | Как влияет на рычаг |
|---|---|---|
| Оклад РОПа и менеджеров | постоянный | усиливает |
| Аренда рабочих мест | постоянный | усиливает |
| CRM и телефония | постоянный | усиливает |
| Процент от сделки | переменный | ослабляет |
| Бонус от маржи | переменный | ослабляет |
| Комиссии партнёрам | переменный | ослабляет |
| Реклама под конкретную сделку, доставка образцов | переменный | ослабляет |
Рост операционного рычага начинается с решений, которые выглядят как инвестиции в продажи. Нанять ещё двух менеджеров или снять офис побольше - оба шага увеличивают постоянные расходы, а значит, и рычаг (101-app). Сам по себе сильный рычаг плох только тогда, когда под него нет потока сделок.
Когда собственнику выгоден высокий фикс? Когда поток сделок стабилен и подтверждён воронкой: тогда оклады работают на рост прибыли, и каждая дополнительная сделка почти целиком уходит в прибыль. Процент выгоднее, когда спрос неровный или отдел только запускается: в слабый месяц фонд оплаты уменьшается вместе с выручкой. Подробно о том, как делить зарплату менеджера на фикс и процент, я писал отдельно.

Большая команда в штате
- мощный рост прибыли при хорошем потоке заказов
- уязвимость при просадке продаж
Тонкий штаб и подрядчики
- в сильные месяцы рост прибыли скромнее
- в слабые месяцы потери меньше
Сравнение двух моделей взято из разбора операционного рычага в проектном бизнесе у 101-app. Для отдела продаж вывод прямой: доля окладов в фонде оплаты и есть ваш выбор между этими моделями.
Когда операционный рычаг бьёт обратно?
Когда выручка падает, а постоянные расходы остаются прежними. В условном примере с силой 3 выручка -10% даёт прибыль -30%: маржинальный доход снижается до 3,6 млн ₽, постоянные те же 2,67 млн ₽, и прибыль падает с 1,33 до 0,93 млн ₽. Чем ближе продажи к нулевой прибыли, тем падение больнее.
Почему у порога больнее? Сила рычага - это маржинальный доход, делённый на прибыль. Когда прибыль приближается к нулю, знаменатель уменьшается, и сила рычага стремится к бесконечности. Эффект операционного рычага сильнее всего проявляется там, где маржа лишь немного превышает постоянные расходы: в этой зоне один крупный клиент может поменять картину по прибыли (101-app). Как найти этот порог для своей компании, разбирал в статье сколько должен продать отдел, чтобы не работать в минус.
Что будет, если нанять менеджеров на оклад "под рост"?
Представьте: собственник нанимает двух менеджеров на оклад, рассчитывая на рост из плана. Постоянные расходы выросли сразу, выручка пока нет: новые люди входят в работу, воронка под них не подтверждена. Прибыль снижается на сумму новых окладов, и одновременно сила рычага растёт, потому что прибыль стала меньше. Если рост так и не пришёл, компания получает более хрупкую прибыль при тех же продажах, и каждый месяц без роста обходится дороже. Перед таким наймом я считаю, какой прирост выручки за 3-6 месяцев нужен, чтобы новый уровень рычага работал в плюс, и сверяю его с реальной воронкой в CRM.
Что делает с прибылью сезонный провал?
Фонд оплаты отдела на окладах про сезон ничего не знает. Допустим, в летний месяц выручка проседает на 10%, а оклады и аренда остаются прежними. При силе рычага 3 прибыль этого месяца падает на 30%. Если смотреть только годовой отчёт, провал растворится в среднем, и решения по найму будут приниматься по цифре, которой не было ни в одном месяце.
Что будет, если уйдёт крупный клиент?
Допустим, клиент давал 15% выручки и ушёл к конкуренту. При силе рычага 3 прибыль падает на 45%. Расходы на отдел продаж при этом те же: менеджеры и РОП остались на своих местах. В B2B с длинными сделками это быстрый путь к порогу, потому что выручку за месяц не вернуть, и постоянные расходы за месяц тоже не сократить.
Как связан запас финансовой прочности с силой рычага?
Запас финансовой прочности показывает, на сколько могут упасть продажи до нулевой прибыли. Это обратная величина силы рычага: при силе 3 запас около трети выручки, при силе 6 - около шестой части. В агентстве из примера маржинальная прибыль 600 тыс. ₽, постоянные 500 тыс. ₽, и запас составляет всего 100 тыс. ₽ маржи. Одна крупная уступка клиенту может съесть его целиком.
Скидка 5% крупному клиенту у компании с сильным рычагом может обнулить весь запас прочности. Перед согласованием скидки пересчитайте маржинальный доход по сделке.
Как собственнику управлять операционным рычагом через отдел продаж?
Через пять решений по отделу продаж: долю переменной части в мотивации, найм ступенями под подтверждённую воронку, план и бонус по марже, контроль скидок и ежемесячный пересчёт силы рычага. Каждое решение меняет либо постоянные расходы, либо маржинальный доход, то есть одну из двух частей формулы.
1. Доля переменной части в мотивации. Чем больше процент и меньше оклад, тем слабее рычаг: прибыль растёт медленнее на подъёме и падает мягче на спаде. Я начал бы с подсчёта доли оклада в фонде оплаты отдела и решил, какие колебания прибыли собственник готов терпеть.
2. Найм ступенями. Новый менеджер на оклад означает рост постоянных расходов. Нанимайте под воронку, которая уже есть в CRM: сделки на поздних этапах и подтверждённый спрос. Желаемый план поводом для найма не считайте. Иногда выгоднее поднять отдачу текущей команды: рост конверсии без найма не трогает постоянные расходы и усиливает рычаг в плюс.
3. План и бонус по марже. Если менеджер получает процент с выручки, ему выгодно продавать со скидкой. Бонус от маржи связывает его интерес с маржинальным доходом, из которого и складывается прибыль. Как это устроить, разобрал в статье план и бонус отделу продаж от маржи.
4. Контроль скидок. Скидка режет маржинальный доход и ослабляет рычаг роста: при той же выручке маржи меньше, и до прибыли доходит меньше. Посчитайте, сколько прибыли съедает скидка менеджера, и задайте порог согласования. Торг часто начинается с первой цифры в коммерческом предложении, об этом статья как первая цифра в КП задаёт итоговую цену сделки.
5. Ежемесячный пересчёт. Силу рычага считайте в управленческом учёте каждый месяц, рядом с планом продаж. Отчёт собственнику лучше начинать с вывода: какая сила рычага сейчас, какой запас прочности и что изменилось за месяц. Как собрать такой отчёт, чтобы его дочитали, рассказываю в материале про отчёт собственнику по пирамиде Минто.
Какие ошибки делают в расчёте операционного рычага?
Ошибка в расчёте даёт собственнику ложное ощущение запаса или ложную тревогу, и в обоих случаях решения по отделу продаж принимаются вслепую. Разбираю шесть ошибок, после которых сила рычага получается неверной.
- Путают с финансовым левериджем. Долг и проценты по кредитам относятся к финансовому рычагу. В расчёт операционного левериджа они не входят.
- Берут чистую прибыль. Чистая прибыль уже уменьшена на налоги и проценты. В знаменатель ставьте операционную прибыль, иначе сила рычага получится завышенной.
- Относят проценты менеджерам к постоянным расходам. Процент от сделки исчезает вместе со сделкой, это переменный расход. Ошибка раздувает постоянные расходы и рисует рычаг сильнее реального.
- Считают по году без сезонности. Годовая цифра сглаживает месяцы, в которых компания стояла у порога. Считайте помесячно.
- Считают силу рычага постоянной. Она меняется с объёмом продаж: растёт при падении и снижается при росте. Цифра прошлого квартала для решения о найме не годится.
- Переносят чужие 30%. Правило "+10% продаж дают +30% прибыли" верно только при силе 3. У вашей компании может оказаться 2 или 6, и выводы тогда будут другими.
Проверка расчёта: умножьте силу рычага на процент изменения выручки за месяц и сравните с фактическим изменением прибыли. Если цифры сильно расходятся, ищите ошибку в разделении расходов на постоянные и переменные.
Что ещё спрашивают про операционный рычаг (FAQ)?
Ниже короткие ответы на вопросы, которые возникают у собственника и РОПа после первого расчёта. Общее правило для всех ответов: формула операционного рычага работает только на ваших собственных цифрах за месяц, и при силе 3 каждые 10% изменения выручки означают 30% изменения прибыли в ту же сторону.
Какая сила операционного рычага нормальная для B2B-услуг и дистрибуции?
Единой нормы нет: цифр вроде "норма 2,5" в источниках нет. Сила зависит от доли постоянных расходов. В отраслевом разборе для розничной торговли называют 1,5-2, для производства 2-2,7, для услуг и проектного бизнеса 2-6 и выше (101-app). Дистрибуция с большой долей закупки по структуре ближе к торговле, B2B-услуги со штатом на окладах - к верхней части диапазона.
Может ли операционный рычаг быть отрицательным?
Да, если операционная прибыль отрицательная и компания уже работает в минус. Формула даст отрицательное число, и читать его как "слабый рычаг" нельзя. Это сигнал, что маржинальный доход не покрывает постоянные расходы, и первая задача - вернуть прибыль выше нуля.
Чем операционный рычаг отличается от финансового?
Операционный зависит от постоянных расходов, финансовый - от долга и процентов по кредитам. Они складываются: при силе операционного рычага 3 и кредитной нагрузке прибыль собственника качает сильнее тех 30% на каждые 10% выручки.
Как часто пересчитывать силу рычага?
Каждый месяц вместе с планом продаж и отдельно перед каждым решением, которое добавляет постоянные расходы: наймом на оклад или переездом в офис побольше. Перед наймом считайте, какой прирост выручки за 3-6 месяцев покроет новые расходы.
Что важнее для собственника: сила рычага или запас прочности?
Это две стороны одной цифры: запас прочности - обратная величина силы рычага. При силе 3 продажи могут упасть примерно на треть до нулевой прибыли, при силе 6 - примерно на шестую часть. Для решений о найме я смотрел бы на запас прочности: он сразу показывает, какое падение выдержит компания.
Где взять данные, если нет управленческого учёта?
Для первой оценки хватит выручки за месяц, суммы переменных расходов (закупка, доставка, проценты менеджерам, комиссии партнёрам) и списка постоянных: оклады, аренда, CRM, телефония. Для точного помесячного расчёта нужен управленческий учёт. Если непонятно, где отдел теряет маржу, начните с аудита отдела продаж.
Если хотите видеть силу рычага по отделу продаж каждый месяц и принимать решения о найме по расчёту: Внедрим управленческий учёт: маржинальный доход, постоянные расходы и запас прочности по отделу продаж.