Собственник смотрит отчёт о прибылях: месяц в плюсе, клиенты довольны, заказы есть. А в пятницу нечем платить зарплату, и бухгалтер спрашивает, какой платёж переносить. Так выглядит кассовый разрыв. Что это такое: нехватка денег на платёж в конкретную дату. Чаще всего он приходит не внезапно, и увидеть его можно за несколько недель.
Кассовый разрыв - это разница во времени между днём, когда компании нужно платить по своим обязательствам, и днём, когда на счёт поступают заработанные ею деньги [1].
Кассовый разрыв описывается двумя числами: датой и суммой, которой не хватит в эту дату. Он бывает и у прибыльной компании, потому что прибыль считают по начислению, а платят живыми деньгами. Увидеть его заранее помогает платёжный календарь по неделям на 13 недель вперёд. Если разрыв уже виден, сначала работают внутренние меры, и только потом заёмные деньги.
Что такое кассовый разрыв простыми словами?
Кассовый разрыв простыми словами: платить нужно сейчас, а деньги от клиентов придут позже. На конкретную дату остаток на счёте меньше суммы обязательных платежей. У разрыва всегда есть дата и сумма, например 15-е число и нехватка в несколько сотен тысяч рублей. Убыточность бизнеса из него не следует [1].
Что значит кассовый разрыв в бизнесе на практике? Допустим, компания отгрузила товар на крупную сумму с отсрочкой в 30 дней (цифры условные). Выручка в отчёте уже есть, прибыль тоже. Поставщику за этот товар заплатили раньше, а аренда и зарплата идут по своему графику. Если на день зарплаты деньги клиента ещё в пути и остатка не хватает, возникает разрыв. Через месяц клиент заплатит, и разрыв закроется сам. Вопрос в том, чем платить до этого момента.
Поэтому кассовый разрыв я предлагаю воспринимать как задачу планирования. Убыток означает, что за период расходы больше доходов. Разрыв означает, что в конкретный день денег меньше, чем нужно. Первое лечат ценой и затратами, второе - графиком платежей и поступлений. Путать их опасно: собственник, который принимает разрыв за убыток, режет расходы, приносящие деньги.
Почему кассовый разрыв бывает при прибыли на бумаге?
Прибыль считают по начислению: выручка признаётся в момент отгрузки или оказания услуги, даже если клиент ещё не заплатил. Деньги же учитываются по факту оплаты. Когда расходы приходится оплачивать раньше, чем поступают деньги клиентов, остаток на счёте уходит в минус при прибыльном бизнесе [3]. Поэтому прибыль на бумаге не гарантирует денег в кассе.
Возьмём пример на условных данных. Остаток на 1 марта небольшой. Компания продала услуг на крупную сумму, в отчёте за март есть прибыль, но клиенты платят с отсрочкой, и до 15 марта на счёт придёт лишь малая часть. На 15 марта нужно выплатить зарплату и заплатить поставщику. Считаем: остаток плюс поступления минус две выплаты. Итог отрицательный. Денег на 15 марта не хватает, хотя основные деньги клиентов придут позже. Суммы я намеренно не называю: пример показывает только механику.
Источники описывают ещё одну причину провалов у прибыльных компаний: платежи копятся в одном месте. Налоги, зарплаты, взносы, аренда и кредиты могут сойтись в одном периоде [3]. Даже если за квартал денег хватает, в одну неделю их может не хватить.
Разрывы бывают двух видов. Временный кассовый разрыв возникает из-за сдвига поступлений и выплат по датам. Хронический повторяется систематически, потому что сама модель бизнеса производит нехватку: слишком длинные отсрочки, низкая наценка, растущие долги. Временный закрывают переносом платежей или коротким займом. Хронический требует менять условия работы с клиентами и поставщиками, иначе каждый следующий месяц повторит предыдущий.
Откуда берётся кассовый разрыв в малом и среднем бизнесе?
Причины кассового разрыва в малом и среднем бизнесе почти всегда сводятся к одному: деньги уходят раньше, чем приходят.
Отсрочки клиентам. Задолженность клиентов называют самой массовой причиной кассового разрыва [4]. Если менеджеры мотивированы только на отгрузку и не отвечают за получение денег, долги клиентов накапливаются как снежный ком [4]. Каждый день отсрочки собственник фактически кредитует клиента своими деньгами.
Авансы поставщикам. Поставщик просит полную предоплату, клиент платит после приёмки. Между этими датами компания живёт на свои. Чем длиннее цикл от закупки до оплаты клиентом, тем больше денег заморожено.
Рост и закупки под него. Рост выручки парадоксально усиливает нехватку денег. Закупки и люди требуют расходов раньше, чем придёт оплата от клиентов. Компания, которая растёт без расчёта денег, может упереться в разрыв именно в лучший свой месяц.
Сезонность. Цикличность спроса при неизменных постоянных расходах прямо названа среди факторов разрыва [5]. В низкий сезон аренда и зарплата остаются прежними, а выручка проседает.
Налоги. Налоги платятся единым налоговым платежом по правилам ст. 11.3 и ст. 58 НК РФ. Квартальные и годовые платежи могут накладываться на текущие. Точные сроки по вашему режиму я советую сверять с nalog.gov.ru и с действующей редакцией НК РФ на consultant.ru.
Зарплата одним днём. По ст. 136 ТК РФ зарплату выплачивают не реже чем каждые полмесяца, в дни, установленные внутренними правилами. Если обе выплаты по сотрудникам приходятся на один-два дня, а поступления от клиентов размазаны по месяцу, эти дни становятся точкой риска.
Отдельно про отдел продаж. Скидки ради закрытия плана, длинные отсрочки, которые менеджер обещает клиенту без согласования, и сделки, оформленные без оплаты, создают разрыв прямо из воронки. Подробно этот механизм разобран в статье о том, как отдел продаж создаёт кассовый разрыв.
В разборе случая из источника у компании разрывы доходили до 200 000 ₽, хотя деньги в компании были: они просто распределялись неравномерно [3].
Как увидеть кассовый разрыв заранее: платёжный календарь на 13 недель?
Заранее нехватку денег видно в платёжном календаре: это таблица будущих поступлений и выплат по датам с остатком на конец каждого периода [6]. Я советую вести его по неделям на 13 недель вперёд. Неделя, где прогнозный остаток падает ниже неснижаемого остатка, сигнализирует о риске. Разрыв - это нехватка денег на платежи к конкретной дате, поэтому остатки нужно проверять по датам обязательных платежей во всех неделях, независимо от остатка на конец недели.
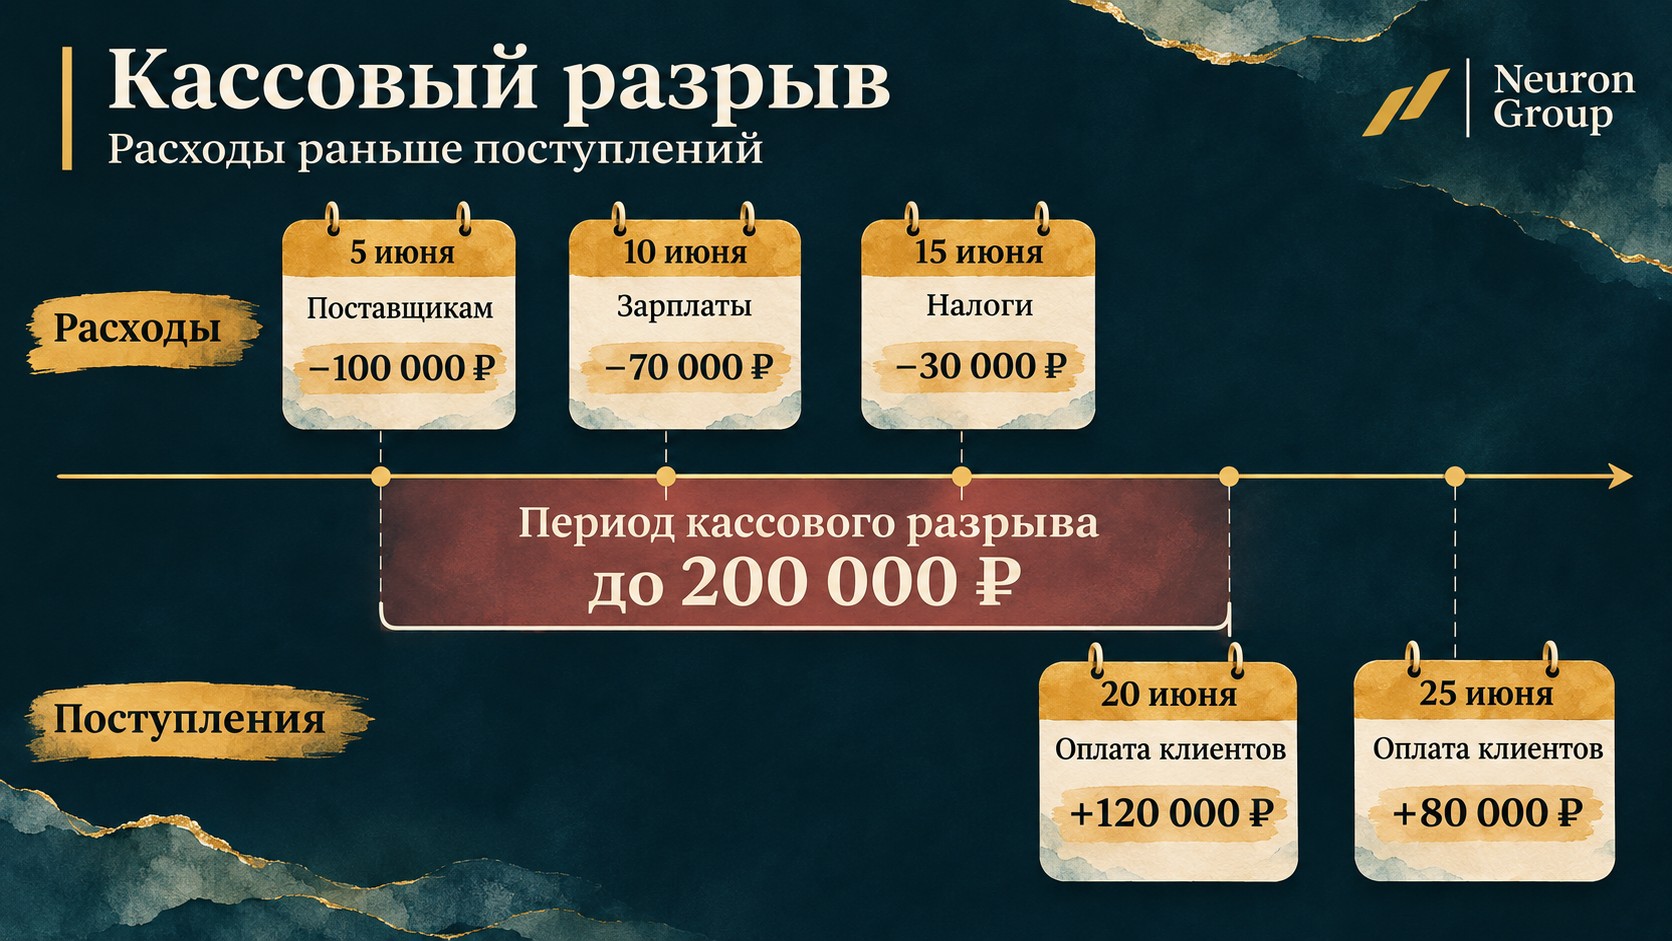
Почему недели, а не месяцы? Месячный горизонт часто скрывает точку провала, поэтому финансы важно планировать по неделям [11]. В месячной таблице поступления в конце месяца и зарплата 15-го складываются в один плюс, хотя 15-го денег уже нет. Недельная сетка показывает такой провал лучше. Впрочем, и остаток на конец недели может скрыть нехватку: выплата и следующее за ней поступление попадут в одну неделю. Поэтому поступления и выплаты проверяйте по конкретным датам в каждой неделе. Тринадцать недель - примерно квартал. Календарь помогает увидеть будущую нехватку, а время на действия зависит от даты разрыва: если она близко, времени мало.
Как посчитать кассовый разрыв по неделе: остаток на начало недели плюс поступления минус выплаты равно остаток на конец недели. Остаток на конец становится остатком на начало следующей недели. Если в какой-то неделе результат отрицательный, это сумма разрыва. Если положительный, но ниже порога, это сигнал тревоги.
- Внесите остатоквозьмите фактический остаток на всех счетах на сегодня, это стартовая точка календаря
- Заполните поступленияпо каждому клиенту ожидаемая сумма и неделя оплаты по договору, с поправкой на привычные задержки
- Заполните выплатызарплата по датам ТК РФ, налоги по срокам НК РФ, аренда, поставщики, кредиты
- Посчитайте остаткиостаток на начало плюс поступления минус выплаты по каждой из 13 недель
- Сравните с порогомотметьте недели, где остаток ниже неснижаемого, и решите, что с ними делать, пока до них несколько недель
Неснижаемый остаток - сумма, ниже которой остаток на счёте опускаться не должен. Обычно в него закладывают ближайшие обязательные платежи: зарплату, налоги, аренду. Он служит порогом тревоги: календарь сигналит до того, как деньги кончились совсем.
Практика из источника подтверждает смысл инструмента: при внедрении платёжного календаря команда в первый же месяц увидела периоды, где формируется разрыв [3]. Таблица движения денег показывает даты поступлений, даты выплат и остаток на каждом этапе [3]. Чтобы начать без программ, можно скачать шаблон платёжного календаря на 13 недель и заполнить его по шагам выше. Как вести календарь каждую неделю и что делать с красными неделями, разобрано в статье платёжный календарь: шаблон в Excel и как вести его без бухгалтера.
Что делать, если кассовый разрыв уже виден в календаре?
Если кассовый разрыв уже виден, что делать, зависит от порядка действий. Я бы шёл так: перенести необязательные выплаты, договориться с поставщиками об отсрочке, попросить предоплату или частичную оплату у клиентов, ускорить сбор долгов. Заёмные деньги вроде овердрафта или кредита идут последними, с пониманием их цены.
Перенести необязательные выплаты. Пройдите по колонке выплат проблемной недели и отметьте всё, что можно сдвинуть без штрафов и последствий: закупку оборудования, бонусы, плановые маркетинговые оплаты. Зарплату и налоги в этот список не включайте, о них ниже.
Договориться с поставщиками. Источники советуют обсуждать отсрочку, дробление крупной суммы на несколько платежей или сезонный график оплат: это помогает синхронизировать потоки [5]. Разговор лучше начинать за несколько недель до даты, когда у вас ещё есть время и репутация надёжного плательщика.
Попросить предоплату у клиентов. Введите хотя бы частичную предоплату [5]. Аванс лучше обсуждать при согласовании новых сделок и сразу прописывать в условиях.
Ускорить сбор долгов. Выставляйте счета вовремя и лично контролируйте крупных должников [5]. Сравните сумму, которую вы реально ждёте от должников, с суммой разрыва.
Заёмные деньги. Если внутренние меры не закрыли сумму, для покрытия кассового разрыва используют овердрафт, кредитную линию или реструктуризацию долгов [5]. Кредит на кассовый разрыв оправдан, когда разрыв временный и понятно, из каких поступлений его вернут. Перед подписанием посчитайте полную стоимость денег: проценты и комиссии тоже лягут в будущие выплаты календаря. Высокая долговая нагрузка сама названа среди причин разрывов [5].
Кассовый разрыв: что делать, если он хронический? В источнике описан случай компании: четыре кредита примерно на 20 млн ₽, ежемесячные проценты почти 200 000 ₽ [8]. Три дорогих займа рефинансировали целевыми кредитами под 4-5% [9]. Через три месяца разрыв почти в 200 000 ₽ исчез, а ежемесячные выплаты по кредитам снизились до 100 000 ₽ [9]. Вывод простой: прежде чем брать новый заём, оцените всю долговую нагрузку и будущие выплаты.
Чего нельзя делать при кассовом разрыве?
Первое: задерживать зарплату. По ст. 236 ТК РФ за задержку работодатель обязан выплатить компенсацию за каждый день просрочки, а её размер привязан к ключевой ставке Банка России. Задержка зарплаты превращает временную нехватку в юридическую проблему.
Второе: не платить налоги в срок. За каждый календарный день просрочки по ст. 75 НК РФ начисляются пени. Действующие ставки пеней сверяйте на nalog.gov.ru. Самовольная задержка уплаты налога оборачивается пенями.
Третье: давать скидки ради быстрых денег. Скидка в 10-15% (условные цифры) кажется быстрым способом получить оплату, но она съедает маржу навсегда, а нехватка денег вернётся в следующем месяце уже при меньшей прибыли. Как это работает в цифрах, разобрано в материале о том, как скидки сдвигают точку безубыточности.
Четвёртое: закрывать постоянный разрыв кредитом каждый месяц. Если календарь показывает провал в одной и той же неделе месяц за месяцем, дело в модели: в условиях оплаты, в наценке или в графике выплат. Кредит такой разрыв только откладывает и добавляет проценты.
Игнорирование разрыва может привести к потере репутации, ухудшению отношений с клиентами и партнёрами и в крайнем случае к банкротству [5]. Чем раньше собственник видит дату провала, тем больше у него вариантов.
Как избежать кассового разрыва: что собственнику ввести в учёт?
Как избежать кассового разрыва, если он уже повторялся? Я бы начал с четырёх регулярных вещей, которые собственник может требовать от финансиста или бухгалтера.
Отчёт о движении денег (ДДС). Основной инструмент предотвращения разрывов - точное планирование ДДС с контролем поступлений и расходов [5]. Без факта по деньгам любой прогноз превращается в догадку. Какие ещё отчёты нужны собственнику, кроме ДДС, разобрано в статье какие отчёты нужны собственнику.
Платёжный календарь с еженедельным обновлением. Тот же календарь на 13 недель, но как привычка: раз в неделю факт заменяет план, и горизонт сдвигается на неделю вперёд.
Неснижаемый остаток и резерв. Порог в календаре - минимальная защита. Следующий уровень - финансовая подушка: эксперты рекомендуют резерв, равный 3-6 месячным расходам бизнеса, на отдельном счёте [5]. Пополнять его нужно в хорошие месяцы, иначе в момент кризиса будет поздно [5].
Правила отсрочек. Пропишите, какую отсрочку менеджер может дать сам, а какую согласует руководитель, и какие санкции за просрочку стоят в договоре [5]. Это связывает отдел продаж с деньгами.
При росте добавляется пятый инструмент. Если компания планирует новые закупки, найм или выход в новый регион, часть расходов и поступлений может выйти за горизонт календаря. Тогда помогает финансовая модель на рост: она позволяет оценить последствия роста за пределами календаря, в том числе месяц, в котором денег может не хватить.
FAQ
Чем кассовый разрыв отличается от убытка?
Кассовый разрыв - нехватка денег на счёте в конкретный день, когда платить нужно больше, чем есть [1]. Убыток считают за период по доходам и расходам. Компания может быть прибыльной за месяц и всё равно упереться в разрыв на одной из его недель.
Бывает ли кассовый разрыв у прибыльной компании?
Да. Разрывы возникают даже у стабильных прибыльных компаний из-за налоговой нагрузки, отсрочек платежей и кредитов [3]. Причина в том, что прибыль считают по начислению, а платят деньгами. Отсрочка клиенту в 30-60 дней (условный пример) легко создаёт разрыв при хорошей прибыли.
Как часто обновлять платёжный календарь?
Раз в неделю: заменить план фактом по прошедшей неделе и добавить новую неделю в конец, чтобы горизонт всегда оставался 13 недель. Месячного обновления мало, потому что месячный горизонт часто скрывает точку провала [11].
Что такое неснижаемый остаток?
Это минимальная сумма на счёте, ниже которой остаток опускаться не должен. В неё закладывают ближайшие обязательные платежи: зарплату, налоги, аренду. В платёжном календаре неснижаемый остаток служит порогом тревоги: если прогноз опускается ниже, время на меры определяет дата прогнозируемой нехватки.
Какой резерв держать, чтобы избежать разрыва?
Эксперты рекомендуют резерв на 3-6 месячных расходов бизнеса на отдельном счёте, доступном для срочного использования [5]. Начать можно с неснижаемого остатка и наращивать резерв в хорошие месяцы.
Как посчитать кассовый разрыв за неделю?
Остаток на начало недели плюс поступления минус выплаты. Если результат отрицательный, это сумма разрыва. Если положительный, но ниже неснижаемого остатка, это сигнал заранее перенести выплаты или ускорить оплаты клиентов.
Кто поможет поставить учёт денег в компании?
Нехватка денег перестаёт быть сюрпризом, когда у собственника каждую неделю есть ДДС, платёжный календарь и понятный порог тревоги. Хотите, чтобы эта система работала без ручного сведения таблиц? Посмотрите услугу: поставить учёт денег в компании под ключ.