Маржинальность показывает, сколько копеек с каждого рубля выручки остаётся компании после переменных затрат. В этой статье разбираю формулу, разницу с маржой и наценкой и то, как собственнику увидеть, где отдел продаж теряет деньги на скидках и уступках.
Маржинальность - это доля выручки, которая остаётся у компании после вычета переменных затрат, выраженная в процентах [1][2]. Пример: выручка 12 млн рублей, переменные затраты 7,8 млн, значит, маржинальность 35% и с каждого рубля продаж остаётся 35 копеек на постоянные расходы и прибыль.
Показатель считают от выручки, наценку - от себестоимости, поэтому при положительной марже и одинаковом составе затрат наценка выше маржинальности [2]. Среднее значение по компании прячет убыточные продукты и сделки, поэтому смотреть нужно срезы [2][5]. Скидки без расчёта могут существенно снизить маржинальную прибыль [3].
Что такое маржинальность простыми словами?
Простыми словами, это процент выручки, который остаётся после оплаты всего, что растёт вместе с продажами: закупки и доставки. Показатель относится к управленческому учёту и отвечает на вопрос, какая доля выручки идёт на покрытие постоянных расходов и на прибыль [2][10]. Он измеряется в процентах и выше 100% быть не может [1].
Показатель отражает границу между тем, что компания получила за товар, и тем, что потратила именно на эту продажу [1]. Рядом стоят два похожих слова. Маржа - та же разница, только в рублях. Наценка - процент, который считают от себестоимости. Путаница между ними обходится дорого: менеджер, уверенный, что наценка 50% равна марже 50%, раздаёт скидки из воздуха.
Почему эту цифру считает собственник? В бухгалтерском учёте по РСБУ и в налоговом учёте такого термина нет совсем [8]. Обязательная отчётность сама по себе не гарантирует нужных срезов маржинальности: по ней не всегда видно, какой продукт кормит компанию, а какой съедает ресурсы. Решения о цене, скидках и ассортименте принимает собственник или коммерческий директор, и именно этот показатель им нужен.
Это понятие управленческого учёта: в РСБУ и налоговом учёте его нет, поэтому показатель нужно специально настраивать в своей системе учёта [8].
Как рассчитать маржинальность: формула и пример?
Чтобы рассчитать маржинальность, из выручки вычитают переменные затраты, делят результат на выручку и умножают на 100% [1][7]. Формула: Маржинальность = (Выручка - Переменные затраты) / Выручка × 100%. Результат показывает, сколько процентов каждой продажи остаётся на постоянные расходы и прибыль. Считать можно по одному товару, по сделке или по компании за месяц.
Переменные затраты - всё, что растёт или падает вместе с объёмом продаж: закупочная стоимость товара, сырьё, упаковка, доставка, комиссии маркетплейсов, сдельная оплата труда [2]. Аренда офиса, оклады администрации, бухгалтерия в расчёт не идут: они не меняются от того, продали вы сто единиц или тысячу.
Пример на товаре. Кастрюля стоит 1450 ₽ без скидки, маржа с одной штуки 280 ₽ [3]. Считаем: 280 / 1450 × 100% = 19% [3]. С каждой проданной кастрюли 19% цены остаются компании, остальное уходит на закупку, логистику и комиссию площадки.
Пример на услуге. Допустим, выручка агентства за год за оказанные услуги - 12 млн рублей. Переменные затраты, то есть оплата подрядчиков и сдельная часть исполнителей, составили 7,8 млн. Маржа равна разнице этих сумм, а доля в выручке считается так: (12 - 7,8) / 12 × 100% = 35%. В услугах главная переменная статья - труд, который оплачивают за проект или за час. Учёт часов по проектам нужен, если по нему рассчитывают или распределяют оплату исполнителей.
Часто спрашивают, чем маржинальная прибыль отличается от валовой. Одной фразой: валовая прибыль вычитает из выручки полную себестоимость, куда попадает и часть постоянных производственных расходов, а маржинальная - только переменные затраты. Подробно о том, как считать валовую прибыль и ставить по ней план, есть отдельный разбор.
Чем маржинальность отличается от маржи и наценки?
Доля маржи в выручке выражается в процентах, сама маржа - в рублях, а наценка - в процентах от себестоимости [2][6]. Маржа показывает, сколько денег остаётся, а маржинальность - какая доля выручки остаётся [10]. Наценка говорит, на сколько процентов цену подняли над закупкой. Пока цена выше себестоимости, при одних и тех же цифрах наценка выше маржинальности [2].
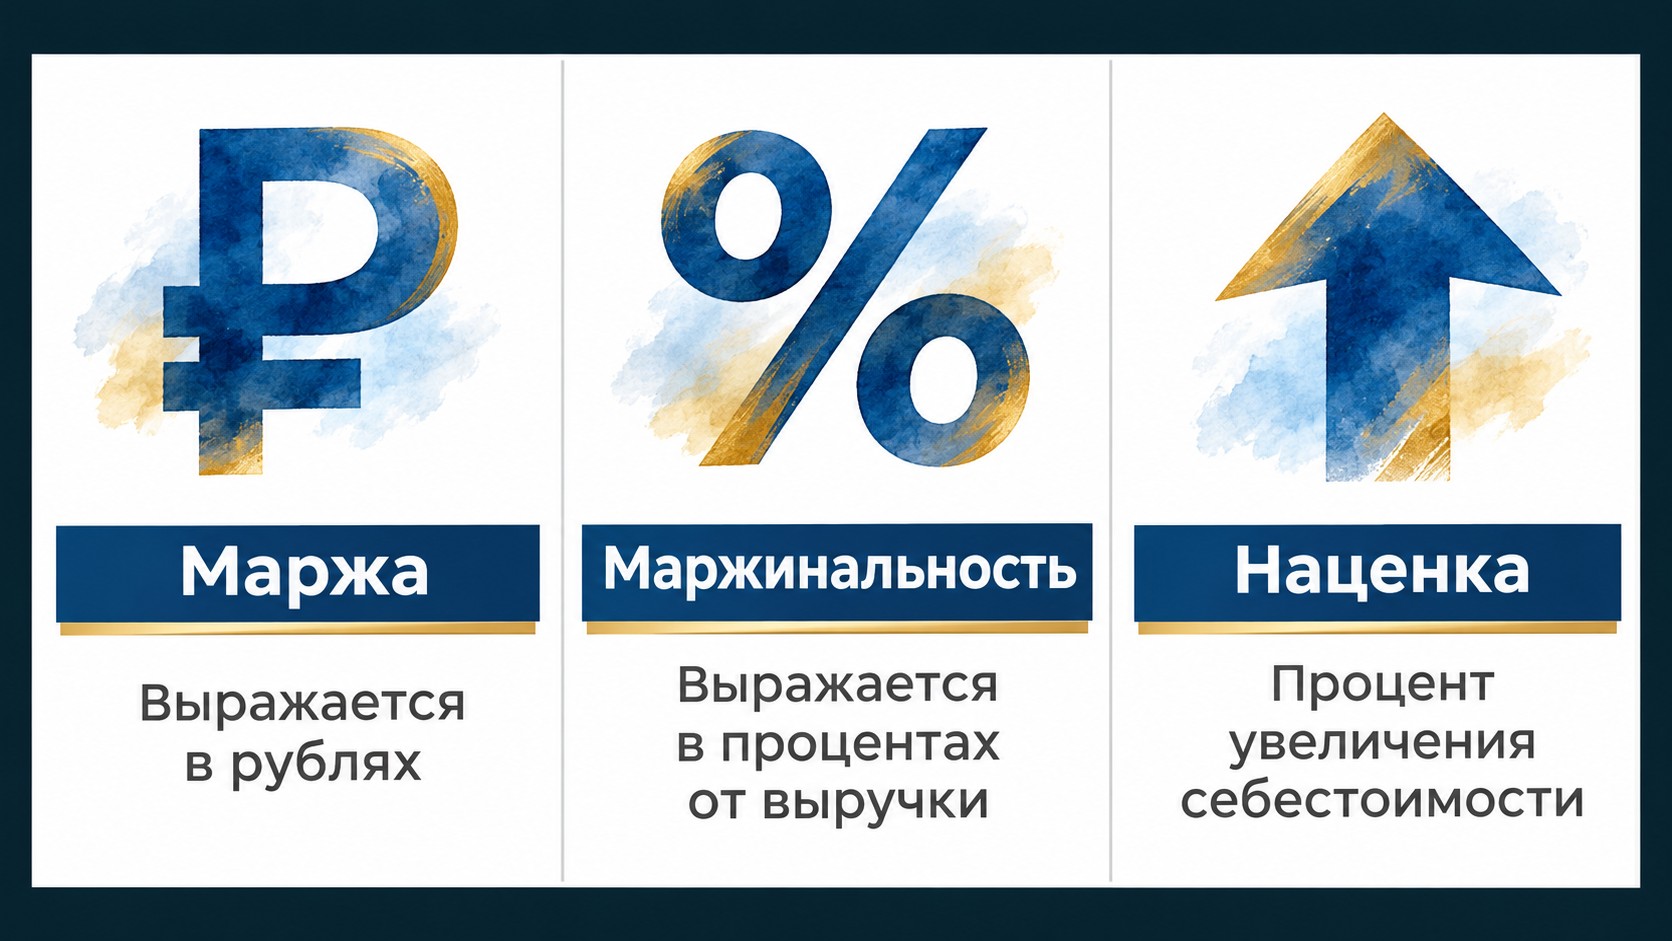
| Показатель | База расчёта | В чём измеряется | На какой вопрос отвечает |
|---|---|---|---|
| Маржа | Выручка минус переменные затраты | Рубли | Сколько денег остаётся с продажи |
| Маржинальность | Маржа делится на выручку | Проценты | Какая доля выручки остаётся |
| Наценка | Разница цены и себестоимости делится на себестоимость | Проценты | На сколько цена выше закупки |
Пример с одним товаром. Допустим, вы продаёте позицию за 2000 ₽, а закупили её ровно за половину этой цены. Закупка здесь - единственная переменная затрата, поэтому маржа равна закупочной стоимости. Для наценки маржу делят на такую же закупочную стоимость и получают 100%. Для маржинальности её делят на вдвое большую цену продажи и получают 50%. Сделка одна, а цифры расходятся вдвое. Если менеджер думает, что у него есть 100% запаса на скидку, он ошибается: снизив цену на 50%, он отдаст всю маржу.
Есть и четвёртый показатель, с которым маржинальность путают чаще всего, - рентабельность. Разница в том, что маржинальность считают до постоянных расходов, а в рентабельности продаж учтены и они [1]. Магазин продаёт куртку за 5000 ₽ при закупке 2000 ₽, маржинальность куртки 60%, а рентабельность всех продаж магазина за месяц - 10% [1]. Разницу съедают аренда, зарплаты и прочие операционные расходы. Если нужна формула рентабельности продаж и её норма, она разобрана на отдельной странице.
Какая маржинальность считается хорошей?
Единой нормы нет: она зависит от отрасли, продукта и бизнес-модели, и цифра, нормальная для одной компании, для другой окажется провальной [1]. Я бы не стал сравнивать свою цифру со средней по чужой отрасли из интернета. Полезнее сравнивать себя с собой: по месяцам, по продуктам, по клиентам и по менеджерам.
Почему так? Диапазоны из статей собраны по компаниям с другой структурой затрат. Дистрибьютор с низкой наценкой и большим оборотом и консалтинговая фирма с высоким чеком живут по разной арифметике, и средняя между ними ничего не говорит ни тому, ни другому.
Что я советую делать вместо поиска нормы:
- построить помесячный ряд маржинальности хотя бы за полгода и следить за динамикой вместе с достаточностью маржинальной прибыли для покрытия постоянных расходов: падение на несколько пунктов подряд - повод проверить, хватает ли её;
- сравнить продукты внутри портфеля: если компания в целом показывает 30%, а внутри один продукт даёт 50%, другой 18%, а третий не покрывает затрат на продажу, проблема видна сразу [2];
- посчитать, какая маржинальность нужна, чтобы покрыть постоянные расходы при текущем объёме. Это ваша нижняя граница.
Хороший ориентир для отдела продаж - внутренний порог. Например, правило: скидка не запускается, если маржа падает ниже 12% [3]. Порог выбирайте под свои постоянные расходы, а решение о цене опирайте на маржинальность.
Как считать маржинальность по продуктам, клиентам и менеджерам?
Её считают по той же формуле, только выручку и переменные затраты привязывают к нужному объекту: продукту, товарной группе, клиенту, сегменту, каналу, региону или менеджеру [5]. Финансовому директору показатель помогает в сравнении между срезами и периодами, а одна средняя цифра по компании почти ничего не говорит [2].
Средняя скрывает убыточные сделки. Возьмём пример из источника [2]: продукт А приносит 5 млн рублей маржи при выручке 20 млн, его маржинальность 25%. Продукт Б даёт 3 млн маржи при выручке 6 млн, маржинальность 50% [2]. В рублях продукт А выгоднее, а по доле маржинального дохода эффективнее Б. Отсюда разные решения: А держать ради объёма, Б развивать и продвигать, потому что каждый рубль его выручки приносит вдвое больше.
Та же логика работает и на менеджерах. Допустим, два менеджера закрыли за квартал по 20 млн рублей выручки. У первого доля маржи в сделках 25%, он принёс 5 млн маржи. У второго 50%, он принёс 10 млн. В отчёте по выручке они равны, и если бонус платят от оборота, получат поровну. Второй менеджер принёс вдвое больше маржинальной прибыли, а причины разницы стоит искать в структуре сделок: продуктах, клиентах и условиях. Такие перекосы видны только в срезе по менеджеру.
Что нужно, чтобы срез строился без ручной сборки в Excel:
- в CRM у каждой сделки есть позиции с ценой продажи и закупочной или расчётной себестоимостью, а не только итоговая сумма;
- скидка фиксируется отдельным полем, видно, кто и почему её дал;
- сделка привязана к клиенту, каналу и ответственному менеджеру;
- переменные затраты по доставке, комиссиям и подрядчикам разносятся на сделку, а не падают в общий котёл.
Когда эти поля заполнены, отчёт по маржинальности строят так же, как воронку продаж: выгрузкой из CRM с группировкой по нужному полю.
Как отдел продаж снижает маржинальность скидками и структурой сделок?
Скидка бьёт по маржинальности сильнее, чем кажется менеджеру. Чтобы после скидки 10% при маржинальности 30% вернуться к прежней прибыли, объём продаж нужно поднять в полтора раза [4]. Посчитаем на 100 рублях выручки: маржа 30 ₽, после скидки цена падает на десятую часть, переменные затраты остаются прежними, маржа 20 ₽. Скидка в 10% цены съела треть маржинальной прибыли.
Реальный пример из маркетплейса [3]. Продавец отправил на акцию 1200 кастрюль. Без скидки цена 1450 ₽ и маржа 280 ₽, то есть 19%. Со скидкой 25% цена стала 1087 ₽, а маржа упала до 35 ₽, или 3% [3]. За две недели продали 870 штук, оборот почти 950 000 ₽, прибыль 30 450 ₽. При обычной цене компания заработала бы около 240 000 ₽ [3]. Потеряно около 209 550 ₽, или 87% прибыли по одной категории за две недели.
В B2B-продажах механика та же, только скидки прячутся глубже. Разбираю три типичных канала потерь.
Продажа дешёвого ради плана. План по выручке может подталкивать к низкомаржинальным позициям, если ими проще его выполнить. План закрыт, а денег у компании не прибавилось. Подробнее в разборе что делать, если план выполнен, а деньги не пришли. Чтобы такие перекосы было видно заранее, план по марже закладывают в бюджет компании; как это устроено, описано в услуге внедрение бюджетирования.
Пакетные уступки. Бесплатная доставка, дополнительный месяц поддержки. Цена в договоре остаётся прежней, а переменные затраты по сделке растут. Маржинальность падает, но отчёт по выручке этого не покажет.
Скидка как способ закрыть возражение. Менеджер без готовых ответов на возражение о цене уступает первым. Я бы ввёл порог, ниже которого скидку согласует руководитель, и заранее подготовил ответы на возражение о цене.
Что собственнику спрашивать с РОПа каждый месяц: какая средняя маржинальность у каждого менеджера, сколько сделок прошло со скидкой и какой суммарный размер уступок в рублях, какие клиенты дали маржинальность ниже порога. Правило минимальной маржи работает: компания, которая запретила скидки ниже 12% маржи, подняла среднюю маржинальность с 18% до 24% при том же обороте [3]. Следующий шаг - привязать бонус менеджера к маржинальной прибыли, чтобы менеджеру было невыгодно раздавать скидки.
Частая ошибка: путать наценку с запасом на скидку. При наценке 100% маржинальность 50%, и скидка 50% обнуляет маржу полностью.
Как повысить маржинальность: пять рычагов?
Повысить маржинальность можно пятью способами: пересмотреть цену и скидочную политику, сменить структуру ассортимента, снизить переменные затраты, отказаться от убыточных клиентов и допродавать позиции с высокой маржой. У каждого рычага свой эффект и своё слабое место. Я бы начал с цены и скидок.
Цена и скидочная политика
Введите порог минимальной маржи и согласование скидок выше лимита. Пример из источника [3]: порог 12% поднял среднюю маржинальность с 18% до 24% при том же обороте. Рычаг перестаёт работать, если за соблюдением порога никто не следит; один из способов контроля - блокировка в CRM сделки ниже порога.
Структура ассортимента
Сдвигайте продажи в сторону продуктов с высокой маржинальностью, как продукт Б с его 50% против 25% у продукта А [2]. Ломается, если высокомаржинальный продукт занимает маленький рынок: доля в рублях вырастет медленно.
Переменные затраты и закупка
Пересмотр поставщиков, логистики, комиссий площадок, условий подрядчиков. Эффект распространяется на все продажи сразу. Ломается, когда экономия на закупке бьёт по качеству и растут возвраты.
Отказ от убыточных клиентов
Срез по клиентам покажет тех, кто покупает только по скидке, требует индивидуальных условий и съедает время менеджеров. Пересмотрите для них условия или перестаньте за них бороться. Ломается, если такой клиент даёт большой объём, на котором держится загрузка производства.
Допродажи с высокой маржой
Посмотрите на своём срезе, у каких допродаж маржинальность выше. Без допродаж средний чек и прибыль на сделку остаются ниже возможного. Рычаг перестаёт работать, когда менеджеры не знают, что предлагать, и предлагают наугад.
Прежде чем двигать рычаги, посчитайте, сколько должен продать отдел продаж, чтобы бизнес не работал в минус: этот показатель входит в расчёт напрямую. А почему небольшой рост маржи даёт заметно больший рост прибыли, объясняет эффект, при котором 10% роста продаж дают собственнику 30% прибыли.
Что должно быть в управленческом учёте, чтобы видеть маржинальность каждый месяц?
Чтобы видеть маржинальность каждый месяц, в управленческом учёте нужны три вещи: затраты разделены на переменные и постоянные, переменные привязаны к продукту и сделке, а отчёт по марже собирается по расписанию. Без первого пункта формулу не посчитать, без второго не построить срезы, без третьего цифра появляется раз в год, когда что-то менять поздно.
- Разделить затратысоставить справочник статей и пометить каждую как переменную или постоянную; это разовая работа с финансистом
- Привязать затраты к сделкезакупка, доставка, комиссии и сдельная оплата разносятся на конкретную сделку и продукт в CRM или учётной системе
- Настроить отчётмаржа и маржинальность в разрезе продукта, клиента, канала и менеджера собираются выгрузкой
- Разбирать отчёт раз в месяцсобственник и РОП смотрят отклонения от прошлого месяца и порога минимальной маржи
Пока у компании несколько продуктов и пара менеджеров, это можно вести в таблицах. Таблицы перестают справляться, когда сделок много, позиции в сделке разные, а затраты приходят с опозданием: отчёт собирается неделю, и к моменту готовности он уже устарел. В этот момент нужна постановка управленческого учёта, где данные из CRM и учётной системы сводятся автоматически.
Маржинальная прибыль - первый этаж финансовой картины. Над ней стоят постоянные расходы и операционная прибыль, и посмотреть, как вклад отдела продаж виден в EBITDA, стоит после того, как настроен учёт маржи.
Для среза по менеджерам нужно связать выручку и переменные затраты сделки с ответственным менеджером. Для среза по продуктам эти суммы распределяют по позициям сделки - полем в CRM или выгрузкой из учётной системы. Начинать нужно с привязки к сделке.
FAQ
Ниже короткие ответы на вопросы, которые чаще всего возникают при расчёте маржинальности. Главное: маржинальность не превышает 100%, может быть отрицательной, считается и для услуг, а пересчитывать её стоит раз в месяц по срезам продуктов и менеджеров. Отличие от рентабельности - в том, какие расходы вычитаются из выручки.
Может ли маржинальность быть больше 100%?
Нет. В числителе стоит разница выручки и переменных затрат, она никогда не превысит саму выручку, поэтому максимум - 100% [1]. Больше 100% бывает наценка: если закупка - единственная переменная затрата, а цена продажи в два с половиной раза выше закупочной, наценка превышает 100%, а маржинальность составляет 60%.
Чем маржинальность отличается от рентабельности?
Она учитывает только переменные затраты, а рентабельность продаж считается по прибыли, где вычтены и постоянные расходы [1]. Куртка с маржинальностью 60% может продаваться в магазине, где рентабельность продаж за месяц 10% [1].
Можно ли считать маржинальность по услугам и без себестоимости?
Да, но сначала нужно собрать переменные затраты по проектам. Для услуг это - сдельная оплата исполнителей, подрядчики, расходники по проекту. Если себестоимость не ведётся, начните с учёта часов и оплаты по проектам: без этого маржинальность будет оценкой на глаз.
Как часто пересчитывать маржинальность?
Раз в месяц по продуктам, клиентам и менеджерам. При акциях и скидочных кампаниях - чаще: в примере с маркетплейсом 87% прибыли по категории ушло за две недели [3].
Что делать при отрицательной маржинальности?
Отрицательная маржинальность означает, что переменные затраты выше цены продажи, и это сигнал о проблеме в бизнесе [1]. Остановите продажи ниже нуля, проверьте скидки и закупку, пересмотрите цену или откажитесь от позиции.
Если хотите видеть маржинальность каждый месяц без ручной сборки, начните с учёта: Внедрить управленческий учёт, где маржинальность видна по продуктам и менеджерам.