Собственник решает навести порядок в деньгах, финансист собирает таблицу на год, а к лету в неё уже никто не смотрит. В таком сценарии файл есть, но привычка сверять план и факт в компании так и не появилась. В статье разбираю этапы внедрения бюджетирования глазами владельца, который делает это сам, и показываю структуру БДР и БДДС в Excel на условных цифрах. Отдельный раздел - про ошибки, из-за которых бюджет перестают сверять.
Внедрение бюджетирования - это 6 этапов, после которых в компании каждый месяц работает один и тот же цикл: план на период, утверждение, сбор факта, сверка с планом и управленческое решение по крупным отклонениям. Для старта хватает двух бюджетов, БДР и БДДС. Бюджетирование как система связывает финансовые показатели со стратегией компании и даёт единую основу для решений [1]. Программа для бюджета считает только те статьи и сроки, о которых в компании договорились, поэтому их задают до выбора инструмента.
Для старта малому и среднему бизнесу хватает двух бюджетов: БДР показывает прибыль, БДДС - деньги на счёте. Внедрение проходит шесть этапов, от финансовой структуры до пересмотра бюджета, и держится на регламенте с фиксированным днём закрытия месяца. Бюджетирование в Excel работает, пока факт не приходится переносить руками из нескольких мест.
Что такое внедрение бюджетирования в компании и когда пора начинать?
Внедрение бюджетирования в компании - это момент, когда план по деньгам начинают каждый месяц сверять с фактом и принимать по расхождениям решения. Пора начинать, когда собственник не может заранее сказать, хватит ли денег на выплаты через месяц. Рано, если факт по доходам и расходам ещё не собирается в управленческом учёте.
Бюджетирование на предприятии шире одной таблицы планов. Система бюджетирования добавляет к таблице ответственных и сроки: у каждой статьи есть человек, который подаёт цифры, и день, когда месяц закрывается. По описанию задач бюджетирования [1], оно страхует от кассовых разрывов через БДДС, контролирует расходы сравнением плана и факта, оценивает эффективность через БДР и переводит решения на язык цифр.
Признаки, что бюджетирование компании уже нужно:
- выручка растёт, а денег на счёте к концу месяца не прибавляется;
- руководители подразделений тратят по ситуации и узнают о перерасходе постфактум;
- кредит или крупную закупку решают "на глаз", без расчёта, хватит ли денег на налоги и зарплату;
- собственник лично согласует каждый платёж, потому что лимитов нет.
Когда рано: если фактические доходы и расходы не собираются по статьям, сверять будет не с чем. Я бы начал с того, чтобы разобраться, откуда берётся факт для сверки с планом: план удобно строить на тех же статьях, по которым уже собирается факт. Если учёта нет совсем, разумнее сначала поставить учёт до бюджета, иначе первый же план-факт покажет расхождения, которые никто не сможет объяснить.
Какие бюджеты нужны малому и среднему бизнесу: БДР, БДДС и баланс?
Малому и среднему бизнесу для старта нужны БДР и БДДС. БДР отвечает на вопрос о прибыли компании, а БДДС показывает, сколько денег будет на счёте и хватит ли их на обязательства. Прогнозный баланс с активами и долгами разумно подключать позже, когда первые два бюджета проживут несколько циклов.
В классическом мастер-бюджете три части [1]. БДР отражает плановую выручку, себестоимость, операционные расходы и ожидаемую чистую прибыль [1]. БДДС - план, где указаны источники поступления денег и направления их использования [2]. Прогнозный баланс объединяет активы, обязательства и капитал и показывает, за счёт чего компания финансируется [1].
Чем БДР и БДДС отличаются на одном примере?
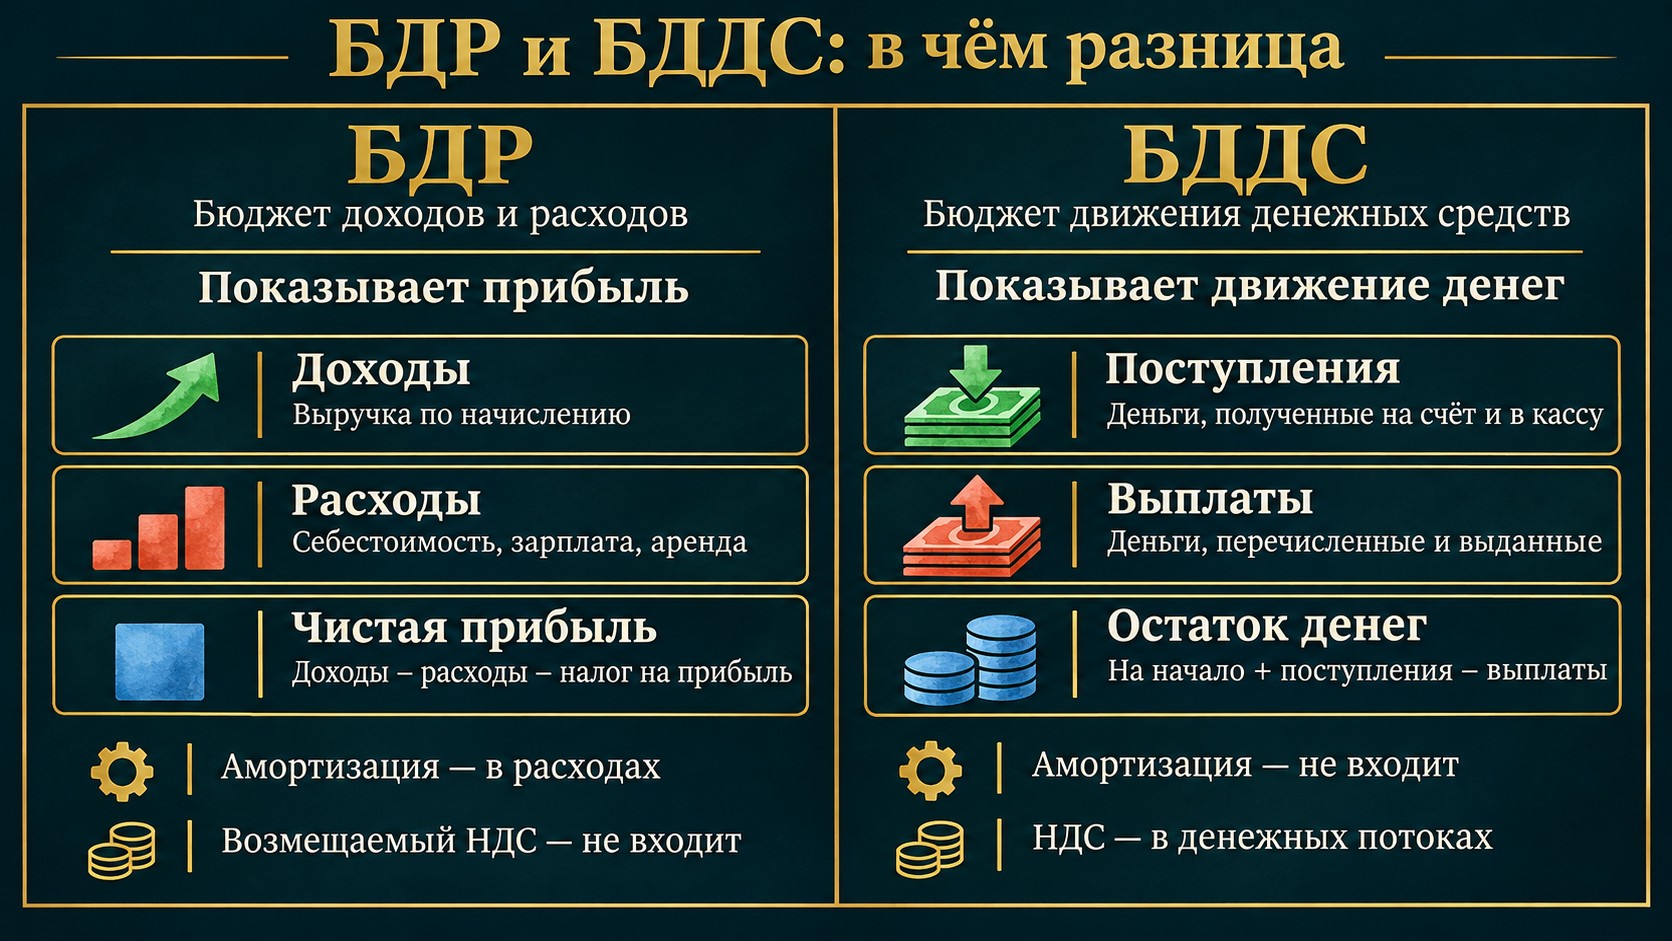
Главные отличия БДР и БДДС сводятся к моменту признания: БДР планирует прибыль по моменту отражения в учёте, БДДС распределяет денежные потоки по моменту, когда деньги реально пришли или ушли [2]. Пример: компания отгрузила товар в январе с отсрочкой оплаты до марта. В БДР выручка стоит в январе, в БДДС поступление появится только в марте. Обратная ситуация с предоплатой: клиент заплатил в декабре за поставку в феврале, деньги в БДДС уже есть, а выручки в БДР ещё нет.
С отдельными статьями сложнее. По материалу [7], амортизация и НДС попадают в БДДС при определённых условиях, а в БДР отражаются иначе. Поэтому порядок для своей компании стоит закрепить в справочнике статей вместе с бухгалтером. В условном примере ниже получение и погашение основной суммы кредита стоят только в БДДС, а амортизация только в БДР. Из-за таких статей прибыль по БДР может быть, а платить нечем, если деньги застряли в дебиторке или ушли на погашение кредита. Смотреть стоит на оба бюджета вместе, а с базовыми показателями прибыли поможет разбор EBITDA простыми словами.
В условном примере ниже операционная прибыль января по БДР равна 50 тыс. руб., а денег на счёте за тот же месяц стало меньше на 100 тыс. руб. Оба числа верны: первое считает начисления, второе - деньги.
Из каких этапов состоит внедрение бюджетирования?
Этапов внедрения бюджетирования для компании, которая делает всё сама, шесть: финансовая структура и ЦФО, справочник статей, формы бюджетов, регламент цикла, первый цикл план-факт и пересмотр. Первые три этапа задают, что считать, последние три - как с этим работать каждый месяц. Ежемесячный цикл из определения выше начинает работать на пятом этапе, когда закрывают первый месяц.
- Финансовая структура и ЦФОРаспределяем ответственность за выручку, расходы и маржу по центрам финансовой ответственности. Фиксируем финансовые цели и лимиты по ключевым расходам.
- Справочник статейСоставляем единый список статей доходов и расходов, одинаковый для плана и факта и согласованный между финансами и продажами.
- Формы бюджетовСобираем БДР и БДДС по месяцам и лист план-факт, связанные формулами.
- Регламент циклаПрописываем, кто подаёт планы, кто утверждает, в какой день закрывается месяц и что делать с отклонениями.
- Первый цикл план-фактЗакрываем первый месяц, сверяем, разбираем отклонения и фиксируем решения.
- ПересмотрРаз в квартал обновляем план на оставшиеся месяцы с учётом факта.
Первый этап начинается с целей: на этом шаге фиксируют желаемый уровень чистой прибыли и лимиты по ключевым расходам [10]. Затем раскладывают компанию на центры финансовой ответственности. Центр затрат отвечает за соблюдение лимитов расходов, центр доходов формирует плановую выручку, центр прибыли контролирует итоговую маржу [1]. В небольшой компании это может быть всего пара человек: коммерческий директор как центр доходов и операционный как центр затрат.
Второй этап - справочник. Все статьи доходов и расходов формируются в едином справочнике, согласованном между финансовой и коммерческой функциями [1]. Здесь же выбирают способ планирования: сверху вниз от целей собственника, снизу вверх от планов подразделений или скользящий с регулярным пересмотром [1]. Для небольшой компании я бы советовал смешанный вариант: собственник задаёт цель по прибыли, руководители приносят свои цифры, затем их сводят.
В компании, которая живёт продажами, доходная часть бюджета строится от них, поэтому до БДР нужен план продаж как основа бюджета доходов. Если в плане продаж стоят нереальные цифры, весь бюджет посчитает деньги, которых не будет.
Что входит в регламент бюджетирования?
Регламент бюджетирования - документ на одну-две страницы, который закрепляет, кто и в какие сроки работает с бюджетом. По описанию практики [1], в нём закрепляют жёсткие сроки подачи планов от каждого центра, фиксированную дату утверждения мастер-бюджета, ежемесячный план-факт анализ и порядок корректировки при существенных изменениях рынка. Согласование платежей сверх лимита я бы добавил в регламент отдельным пунктом.
Пример регламента бюджетирования для небольшой компании может выглядеть так (даты условные):
- до 25 числа руководители подают план по своим статьям на следующий месяц;
- до последнего рабочего дня собственник утверждает сводный бюджет;
- до 5 числа бухгалтерия закрывает факт прошлого месяца;
- до 10 числа финансист готовит план-факт и список отклонений выше порога;
- на ежемесячной встрече ответственные объясняют отклонения, собственник принимает решения;
- платёж сверх лимита статьи проводится только после согласования собственника.
Как сделать бюджет компании в Excel: пример структуры БДР и БДДС?
Бюджет компании в Excel удобно собрать из четырёх листов: справочник статей, БДР по месяцам, БДДС по месяцам с остатком на начало и конец, лист план-факт. Листы связываются формулами по статье и месяцу, а журнал факта хранит для каждой операции дату признания и дату движения денег. Ниже пример структуры с условными цифрами.
Бюджетирование в Excel держится на одном правиле: каждая строка в каждом листе ссылается на статью из справочника. Если в БДР написано "Реклама", а в факте "Маркетинг", формулы перестанут находить совпадения, и план-факт покажет ноль.
Лист 1. Справочник статей
Столбцы: код статьи, название, тип (доход или расход), в каком бюджете участвует (БДР, БДДС или оба), ответственный ЦФО. В условном примере этой статьи амортизация помечена только для БДР, получение и погашение кредита только для БДДС, выручка и ФОТ участвуют в обоих.
Лист 2. БДР по месяцам
Ниже бюджет доходов и расходов, пример на квартал. Все цифры условные, в тысячах рублей.
| Статья (условные цифры, тыс. руб.) | Январь | Февраль | Март |
|---|---|---|---|
| Выручка | 445 | 548 | 548 |
| Себестоимость | 225 | 323 | 323 |
| Валовая прибыль | 220 | 225 | 225 |
| ФОТ | 100 | 100 | 100 |
| Аренда | 22 | 22 | 22 |
| Маркетинг | 38 | 33 | 50 |
| Амортизация | 10 | 10 | 10 |
| Операционная прибыль | 50 | 60 | 43 |
Валовая прибыль считается как выручка минус себестоимость, подробнее про этот показатель в материале как считать валовую прибыль. БДР полезен и для оценки маржи: если по плану маржа 25%, а по факту упала до 18%, это повод пересматривать цену или себестоимость [1].
Лист 3. БДДС по месяцам
БДДС строится по той же сетке месяцев, но с остатком денег на начало и конец каждого месяца. Цифры снова условные.
| Статья (условные цифры, тыс. руб.) | Январь | Февраль | Март |
|---|---|---|---|
| Остаток на начало | 300 | 200 | 288 |
| Поступления от клиентов | 323 | 404 | 761 |
| Получение кредита | 0 | 200 | 0 |
| Оплата поставщикам | 225 | 323 | 323 |
| ФОТ | 100 | 100 | 100 |
| Аренда | 22 | 22 | 22 |
| Маркетинг | 38 | 33 | 50 |
| Погашение кредита | 0 | 0 | 50 |
| Налоги | 38 | 38 | 38 |
| Остаток на конец | 200 | 288 | 466 |
Посмотрите на январь, цифры по-прежнему условные, в тыс. руб. По БДР операционная прибыль 50, а остаток денег уменьшился на 100: с 300 до 200. Разницу в 150 объясняют строки таблиц. Клиенты заплатили 323 из 445 выручки, остальные 122 остались в дебиторке. Налоги 38 стоят в БДДС, а отдельной строки налогов в этой условной БДР нет. Амортизация 10 уменьшает прибыль, но деньгами не платится. Итог сходится: 50 - 122 - 38 + 10 = -100. В феврале остаток вырос на 88 за счёт кредита 200, которого в БДР нет: без него остаток упал бы на 112. Поэтому БДР и БДДС в Excel ведут вместе.
Образец в Excel из открытого источника показывает, зачем нужна строка остатка: в разобранном там примере по плану остаток составлял 220 тыс. руб., а по факту только 20 тыс. руб. Такое расхождение требует разбора поступлений и выплат [2].
Лист 4. План-факт и формулы
Факт удобно вести отдельной таблицей-журналом: статья, месяц признания, сумма начисления, месяц оплаты, сумма оплаты. Тогда формулы такие:
- факт статьи для БДР: =СУММЕСЛИМН(Факт!D:D;Факт!B:B;$A5;Факт!C:C;C$3), где в столбце B статья, в C месяц признания, в D сумма начисления; факт для БДДС: =СУММЕСЛИМН(Факт!F:F;Факт!B:B;$A5;Факт!E:E;C$3), где в E месяц оплаты, в F сумма оплаты;
- остаток на конец месяца = остаток на начало + сумма поступлений - сумма выплат;
- остаток на начало следующего месяца = ссылка на остаток на конец предыдущего;
- отклонение = факт - план, отклонение в процентах = отклонение / план.
Такие связи обходятся без ручного переноса: операцию вносят в журнал один раз, и каждый отчёт берёт её по своей дате. Файл для скачивания я прикладывать намеренно не стал: справочник статей всё равно придётся писать под свою компанию.
Как сверять план и факт каждый месяц?
Сверять план и факт нужно в фиксированный день после закрытия месяца. Финансист сравнивает каждую статью и отбирает отклонения выше порога, ответственные руководители объясняют причины, а собственник по каждому отклонению принимает решение: принять его, сократить расходы или пересмотреть бюджет. Раз в квартал план на оставшиеся месяцы обновляют.
Порог отклонения задают в регламенте. Допустим, разбирают всё, что отклонилось больше чем на 10% от плана или на заметную для компании сумму. Ниже отдельный пример на условных цифрах, он живёт сам по себе и таблиц выше не продолжает:
| Статья (условные цифры, тыс. руб.) | План | Факт | Отклонение | % |
|---|---|---|---|---|
| Выручка | 445 | 323 | -122 | -27% |
| Маркетинг | 38 | 43 | +5 | +13% |
| ФОТ | 100 | 100 | 0 | 0% |
В этом примере ФОТ остаётся без разбора, а выручку и маркетинг разбирают. Причину отклонения объясняет тот, кто отвечает за статью по ЦФО: недобор выручки объясняет коммерческий директор, перерасход маркетинга объясняет маркетолог.
Дальше решение. Принять отклонение уместно, когда перерасход оправдан, например маркетинг принёс больше заявок. Сократить уместно, когда трата не дала результата. Пересмотреть бюджет нужно, когда изменились условия: ушёл крупный клиент или выросли закупочные цены. Особенно внимательно советую смотреть на постоянные расходы: про то, как постоянные расходы влияют на запас прочности компании при падении выручки, есть отдельный разбор.
Скользящий пересмотр раз в квартал добавляет к бюджету следующие месяцы и правит оставшиеся по факту. Без пересмотра план к осени расходится с тем, как компания работает на самом деле, и отклонения перестают что-либо объяснять.
Если отклонение разобрали, но решения не приняли, сверка была впустую. В протоколе встречи у каждого крупного отклонения должно стоять решение и ответственный.
Какие ошибки при внедрении бюджетирования встречаются чаще всего?
Ниже ошибки, из-за которых, на мой взгляд, бюджет перестают сверять. Типичные ошибки бюджетирования начинаются с плана без учёта факта и заканчиваются автоматизацией, которую купили раньше, чем договорились о статьях и регламенте.
- Бюджет без учёта факта. План есть, а фактические цифры по статьям никто не собирает. Сверять не с чем, и бюджет превращается в прогноз, который никто не проверяет.
- Статьи бюджета не совпадают со статьями учёта. В плане "Реклама", в учёте "Маркетинг и продвижение". Каждый месяц кто-то руками перекладывает суммы, и цифры расходятся всё сильнее.
- Бюджет пишет один финансист. Руководители в планировании не участвовали и цифры своими не считают. На разборе отклонений звучит "это не мой план".
- Нет регламента и дня закрытия. Факт собирают когда получится, встречу по бюджету переносят, и сверка рискует тихо прекратиться.
- БДДС подменяют БДР или наоборот. Компания смотрит только на деньги и не видит убытка, либо смотрит только на прибыль и пропускает кассовый разрыв.
- Слишком детальный справочник. Сотни статей, по каждой надо планировать и объяснять отклонения. Для старта хватает статей, которые реально влияют на решения.
- Бюджет не пересматривают. План, утверждённый в декабре, к весне описывает другую реальность, и отклонения теряют смысл.
- Автоматизация до методологии. Покупают систему, не договорившись о статьях и регламенте, и в новой программе повторяются те же расхождения, что были в таблице. При этом поддержка системы после запуска - отдельная статья расходов: её оценивают минимум в 15-20% от стоимости внедрения ежегодно [8].
- Логика спрятана в правилах загрузки факта. Если бизнес-логику реализуют на уровне правил получения фактических данных, отчётность сложно проверить, отчёты формируются дольше, а данные искажаются [4]. В итоге управленцы теряют веру в цифры: никто не может объяснить, почему система показывает именно такое значение [9].
Отдельно про связь бюджета и плана продаж. Если план по выручке выполнен, а денег на счёте меньше ожидаемого, разберите, почему план выполнен, а деньги не сходятся: одной из причин могут быть отсрочки оплаты, которых БДР не видит.
Бюджет, который бросили
- статьи плана и учёта называются по-разному
- план составил финансист в одиночку
- сверка проходит, когда найдётся время
- план не меняют с декабря
Бюджет, который сверяют
- единый справочник для плана и факта
- каждую статью защищает её руководитель
- день закрытия и встреча записаны в регламенте
- план пересматривают раз в квартал
Когда бюджету в Excel становится тесно и что делать дальше?
Бюджетирование в Excel становится тесным, когда факт переносят руками из нескольких источников, у файла появляются расходящиеся версии, а юрлиц или согласующих несколько. До этого, на мой взгляд, Excel справляется. На сервис или учётную систему я бы переходил, когда методология отработала несколько циклов.
Сигналы, что пора менять инструмент:
- у финансиста и собственника разные версии файла, и на встрече спорят о том, какая из них верная;
- на перенос факта уходит больше времени, чем на разбор отклонений;
- бюджет ведётся по нескольким юрлицам, и консолидация собирается вручную;
- платежи согласуют несколько человек, и лимиты статей приходится проверять по переписке.
Сравнение Excel, учётных систем и сервисов с плюсами и ограничениями лежит на странице внедрение бюджетирования с регламентом и план-фактом, так что повторяться здесь не буду.
Переезд в систему переносит в неё и ошибки справочника. Программу удобнее выбирать, когда план-факт в Excel сходится несколько месяцев подряд.
FAQ: что ещё спрашивают про внедрение бюджетирования?
Коротко отвечаю на вопросы, которые возникают у собственника перед стартом. Первый цикл план-факт можно провести уже по итогам первого закрытого месяца.
Сколько времени занимает внедрение бюджетирования?
Срок зависит от того, собирается ли уже факт по статьям, и от размера бюджета: чем больше ЦФО и статей, тем дольше руководители согласуют справочник. Универсального срока нет. Первая сверка после закрытия месяца показывает, работает ли цикл бюджетирования, а квартальный пересмотр позволяет поправить исходные предположения по факту.
Нужен ли учёт до бюджета?
Да, без собранного по статьям факта план не с чем сравнить. Например, в плане стоит статья "Маркетинг", а расходы на рекламу в учёте разнесены по разным счетам без статьи: отклонение по маркетингу посчитать нельзя. Если учёта нет, начните с отчёта о движении денег по статьям за прошлые месяцы и стройте первый бюджет на нём. Так справочник статей сразу получится общим для плана и факта.
Кто должен вести бюджет?
Файл и сверку ведёт финансист или главный бухгалтер. Цифры по статьям подают и защищают руководители ЦФО: центр доходов отвечает за выручку, центр затрат за лимиты расходов [1]. Утверждает бюджет собственник. Например, в небольшой компании коммерческий директор приносит план выручки, операционный директор - лимиты расходов, бухгалтер сводит их в БДР и БДДС, а собственник утверждает итог до начала месяца.
Чем бюджетирование отличается от финансового планирования?
Финансовое планирование задаёт цели и сценарии на длинный горизонт, например целевую прибыль на год. Бюджетирование переводит эти цели в помесячные лимиты по статьям и каждый месяц сверяет их с фактом. В условном примере этой статьи годовая цель превращается в строки БДР по месяцам: выручка 445 тыс. руб. и маркетинг 38 тыс. руб. в январе. После закрытия января по каждой строке уже можно посчитать отклонение.
Можно ли начать только с БДДС?
Можно, если главная боль - кассовые разрывы. В примере этой статьи БДДС составлен по месяцам, и он быстро показывает, где не хватит денег. Без БДР вы не увидите, прибыльна ли работа, поэтому БДР стоит добавить, когда понадобится планировать прибыль и данные по статьям будут готовы.
С чего начать на этой неделе?
Я бы начал с двух действий: выписать единый справочник статей и назначить день закрытия месяца. Когда к ним добавятся план и ответственные за статьи, первый план-факт можно провести по итогам ближайшего закрытого месяца. Если хотите пройти этапы внедрения бюджетирования с внешней помощью, с готовым регламентом и настроенной сверкой, посмотрите услугу Внедрение бюджетирования и запишитесь на консультацию.